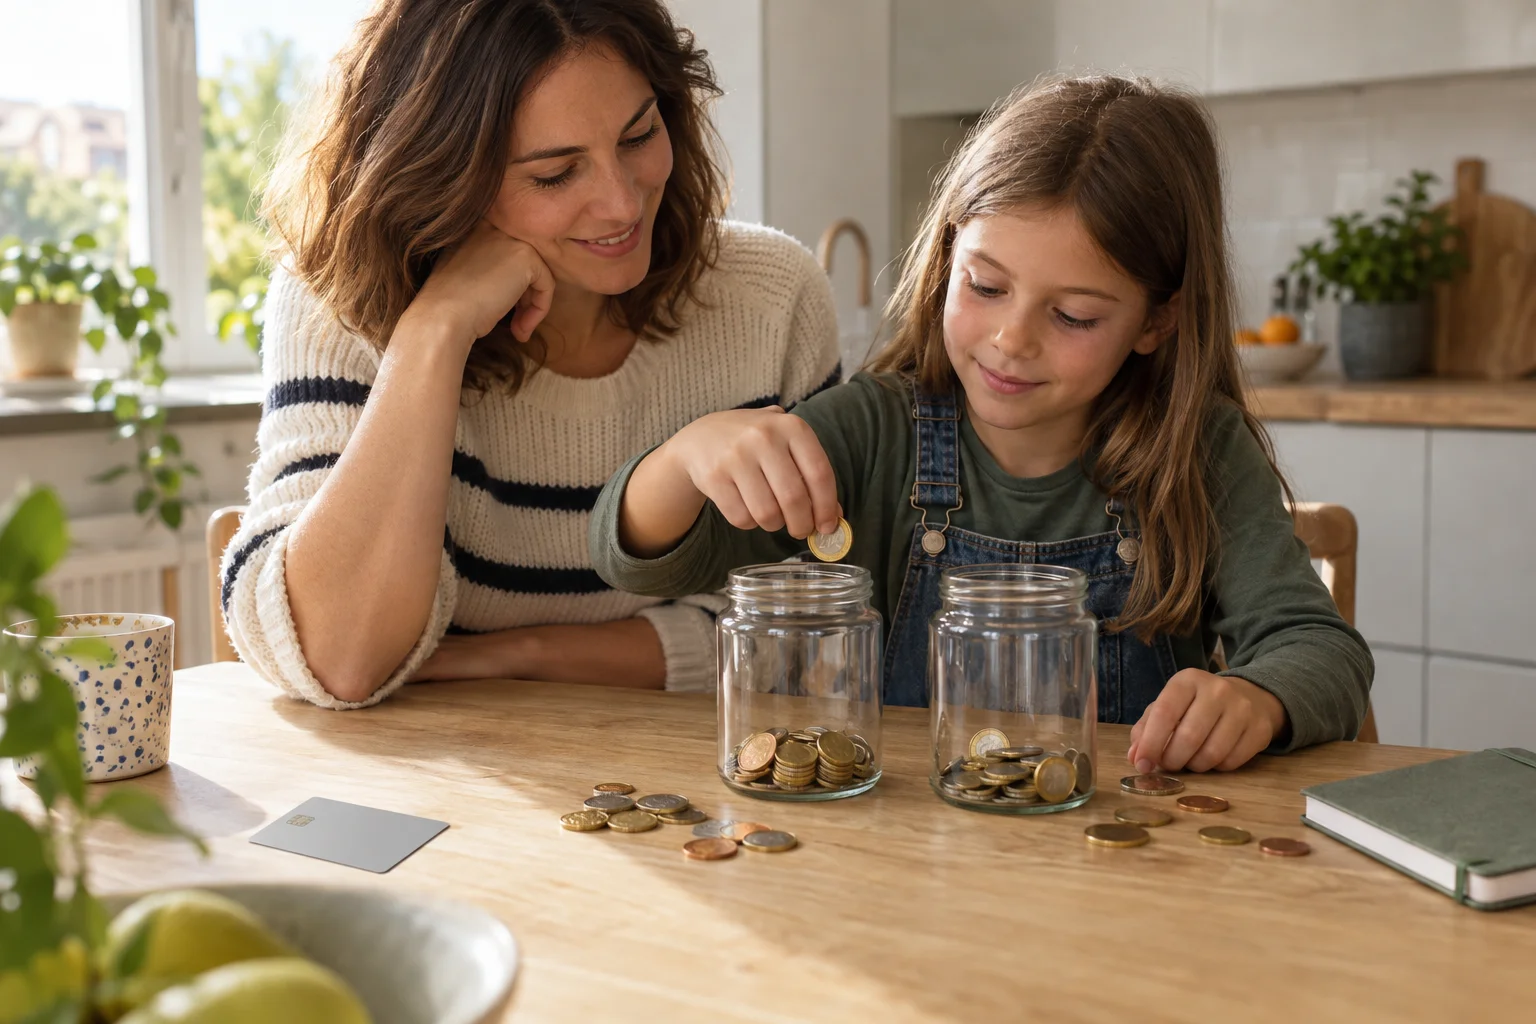
Das erste Ziel ist ein überschaubarer eigener Geldbereich
Überlegen Sie zunächst, wofür das Kind eine Bankverbindung benötigt. Regelmäßiges Taschengeld, einzelne Geldgeschenke und später kleinere Kartenkäufe sind unterschiedliche Aufgaben. Die Auswahl wird auf die heute tatsächlich gewünschte Nutzung bezogen.
Ein eigenes Konto kann Geldbewegungen nachvollziehbar machen. Dazu gehören Eingang, verfügbare Summe und verwendeter Betrag. Erklären Sie diese Begriffe gemeinsam, bevor zahlreiche zusätzliche Funktionen eingerichtet werden.
Ein eigener Lernfall: Nach angenommenen 25 Euro Taschengeld und einem geplanten Kauf über 8 Euro bleiben 17 Euro. Zeigen Sie dem Kind die Rechnung und die später tatsächliche Kontobewegung. Diese Beträge sind ein Beispiel, keine allgemeine Taschengeldempfehlung für ein bestimmtes Alter.
Geldübersicht und Sparziel sollten sichtbar getrennt bleiben. Eine geplante Ausgabe kann einen Teil des Guthabens bereits beanspruchen, obwohl das Geld noch nicht bezahlt wurde. Diese einfache Unterscheidung ist auch bei einer digitalen Anzeige hilfreich.
Unter sieben und ab sieben sind nicht automatisch dieselben Produkte
Das gesetzliche Alter für Geschäftsfähigkeit und die Altersgrenze eines Bankprodukts sind unterschiedliche Regeln. Kinder unter sieben sind nach §104 BGB geschäftsunfähig. Daraus folgt nicht, dass die gesetzlichen Vertreter kein passendes Konto für sie verwalten könnten.
Commerzbank beschreibt ein eigenes Kinderkonto von Geburt bis zum siebten Geburtstag. Danach erfolgt laut Produktdarstellung der Übergang zum StartKonto mit gleichbleibender IBAN. Diese frühe Verwaltung ist von einem selbst bedienten Jugendkonto zu unterscheiden.
comdirect JuniorGiro und Commerzbank StartKonto werden ab sieben Jahren beschrieben. Für die Auswahl werden deshalb Alter und Produktname gemeinsam geprüft. Ein ähnlich genannter Tarif für ältere Jugendliche wird nicht ungeprüft einem Kleinkind angeboten.
Die DKB nennt für ihr u18-Konto zusätzlich ein bestehendes Girokonto mindestens eines Elternteils. Diese Voraussetzung gehört in die Familienentscheidung. Die kostenlose Führung des Kinderprodukts beschreibt nicht automatisch sämtliche Kosten der dafür vorhandenen Erwachsenenverbindung.
| Phase beziehungsweise Modell | Für die Familienplanung relevant |
|---|---|
| Jüngeres Kind | Verwaltung und geeignete eigene Produktvariante |
| Commerzbank Kinderkonto | Von Geburt bis zum siebten Geburtstag |
| JuniorGiro oder StartKonto | Einstieg ab sieben Jahren |
| DKB u18 | Mindestens ein Elternteil mit DKB-Girokonto |
Zwei Kontoangebote für Kinder ab sieben Jahren
JuniorGiro und StartKonto sind ab sieben Jahren vorgesehen. Für jüngere Kinder werden andere Produktvarianten benötigt; der Antrag wird mit den gesetzlichen Vertretern vorbereitet.
comdirect
JuniorGiro
Jugendkonto ab 7 Jahren mit Antrag der gesetzlichen Vertreter
Zum Angebot →Voraussetzungen und konkreten Leistungsumfang im Antrag kontrollieren.
Commerzbank
StartKonto
Grundpreisbefreiung mit passenden Alters- und Statusvoraussetzungen
Zum Angebot →Voraussetzungen und konkreten Leistungsumfang im Antrag kontrollieren.
Elternbegleitung nach tatsächlicher Vertretung und Bankverfahren planen
Eröffnung und vorgesehene Nutzung werden mit den gesetzlichen Vertretern geklärt. Bei gemeinsamen Sorgeverhältnissen und bei alleiniger Vertretung können unterschiedliche Nachweise benötigt werden. Die verlangten Dokumente ergeben sich aus dem konkreten Antrag.
Bei der DKB werden eigene Nachweise zum Sorgeverhältnis und Schritte für weitere gesetzliche Vertreter beschrieben. Für andere Banken wird nicht automatisch derselbe Ablauf angenommen. Das passende Verfahren wird vor dem Start vorbereitet.
Legen Sie innerhalb der Familie fest, wer den Überblick behält und wie Fragen besprochen werden. Eine sichtbar gemeinsame Kontobetrachtung ist nicht automatisch ein rechtlich beliebiger Zugriff jeder Person. Die tatsächlich erteilten Rechte bleiben maßgeblich.
Mit wachsender Selbstständigkeit können konkrete Aufgaben hinzukommen. Die Begleitung wird dabei bewusst angepasst. Eine allgemein freigeschaltete App ersetzt nicht die gemeinsame Erklärung eines neuen Zahlungswegs.
Guthaben, Karte und technische Freigaben zusammen betrachten
Die beschriebenen Junior- und Startmodelle arbeiten auf Guthabenbasis. Ein vorhandenes Konto ist daher keine automatisch bewilligte Kreditreserve. Erklären Sie, dass ein sichtbarer Kaufwunsch nicht selbst den verfügbaren Betrag erhöht.
Prüfen Sie, welche Karte im tatsächlich gewählten Modell vorgesehen ist. Debit und vorausbezahlte Zusatzkarte haben unterschiedliche Abläufe. Eine aufgeladene Karte und das eigentliche Kontoguthaben sollten in der Familienübersicht nicht unbemerkt verwechselt werden.
Eine physische Karte, mobile Nutzung und Banküberweisung können eigene Einstellungen benötigen. Wählen Sie Funktionen nach den tatsächlich benötigten Aufgaben. Der erste Schritt muss nicht sämtliche verfügbaren Möglichkeiten gleichzeitig umfassen.
Für den Verlust einer Karte wird vorab der passende Sperrweg bekannt gemacht. Das Kind sollte wissen, wen es in der Familie anspricht und wo die vorgesehene Sperrfunktion liegt. Passwörter oder vertrauliche Freigabewerte werden dafür nicht auf die Karte geschrieben.
Mit einem kleinen nachvollziehbaren Zahlungsalltag beginnen
Üben Sie zunächst an ohnehin geplanten einfachen Vorgängen. Das kann die Zuordnung eines Eingangs oder eine bewusst ausgewählte kleine Ausgabe sein. Zusätzliche unnötige Käufe allein zum Testen der Karte sind nicht erforderlich.
Nach dem Vorgang wird die tatsächliche Kontobewegung zusammen angesehen. Eine Bestätigung an der Kasse und der später sichtbare Bankeintrag können unterschiedliche Ansichten sein. Ordnen Sie sie derselben Ausgabe zu.
Setzen Sie ein gemeinsam verstandenes Sparziel neben die frei verwendbaren Mittel. Im angenommenen Lernfall könnten von 17 Euro etwa 10 Euro für ein Ziel reserviert bleiben. Die verbleibenden 7 Euro werden dann bewusst als verfügbarer Teil betrachtet.
Das Beispiel dient der Erklärung, nicht einer festen persönlichen Vorgabe. Wählen Sie Beträge und Aufgaben passend zum tatsächlichen Familienalltag. Entscheidend ist, dass das Kind die Schritte und ihre Wirkung nachvollziehen kann.
Kosten mit Elternverbindung und späteren Phasen abgleichen
Neben der Kontoführung werden tatsächlich benötigte Karten und mögliche weitere Vorgänge angesehen. Eine kostenlose Junior-Grundgebühr beweist nicht automatisch die Preisfreiheit jeder denkbaren Nutzung. Die konkreten Leistungsbedingungen werden gelesen.
Wenn eine vorhandene Elternverbindung vorausgesetzt wird, betrachten Sie deren eigenen Tarif ebenfalls. Eine bereits geeignete Bankverbindung und eine nur für die Kindereröffnung zusätzlich benötigte Erwachsene-Verbindung können unterschiedliche Familienkosten ergeben.
Der spätere Übergang wird anhand des jeweiligen Produkts geplant. Altersgrenzen, Statusnachweise und zusätzliche Kreditkarten können den Umfang ändern. Eine heutige Kinderkontoentscheidung muss nicht jedes Erwachsenenprodukt derselben Bank automatisch einschließen.
Für die Eröffnung eine kurze Familienübersicht vorbereiten
Fassen Sie Alter, gewünschten Zweck, beteiligte gesetzliche Vertreter und benötigte Funktionen zusammen. Legen Sie anschließend die im gewählten Antrag verlangten Nachweise bereit. Eine allgemeine Kontoanzeige bestätigt noch keine vollständig eingerichtete Verbindung.
Nach der Annahme werden Karten, Zugänge und tatsächlich erlaubte Funktionen geprüft. Teilen Sie eine neue Verbindung für regelmäßige Einnahmen erst im passenden bestätigten Zustand mit. Ein angelegter Entwurf ist noch kein einsatzbereites Konto.
Behalten Sie die eigene Geldübersicht auch nach den ersten erfolgreichen Zahlungen bei. Mit neuen Aufgaben kann die Familie die Einstellungen erneut prüfen. Ein geeignetes Kinderkonto unterstützt so einen verständlichen schrittweisen Umgang mit Geld.
Häufige Fragen: Girokonto für Kinder: Eigene Geldübersicht mit passender Begleitung aufbauen
Gibt es überhaupt Konten für Kinder unter sieben?
Es gibt besondere frühe Produktvarianten; die gesetzlichen Vertreter übernehmen die passende Verwaltung.
Passen JuniorGiro und StartKonto schon für jedes Kleinkind?
Die hier angebotenen Varianten sind ab sieben Jahren beschrieben.
Ist ein Kinderkonto automatisch ein Kreditrahmen?
Die betrachteten Guthabenmodelle werden nach vorhandenen Mitteln und konkreten Funktionen genutzt.
Warum kann das Elternkonto für die Auswahl relevant sein?
Ein Anbieter kann eine bestehende Elternverbindung voraussetzen, deren eigener Umfang gesondert betrachtet wird.