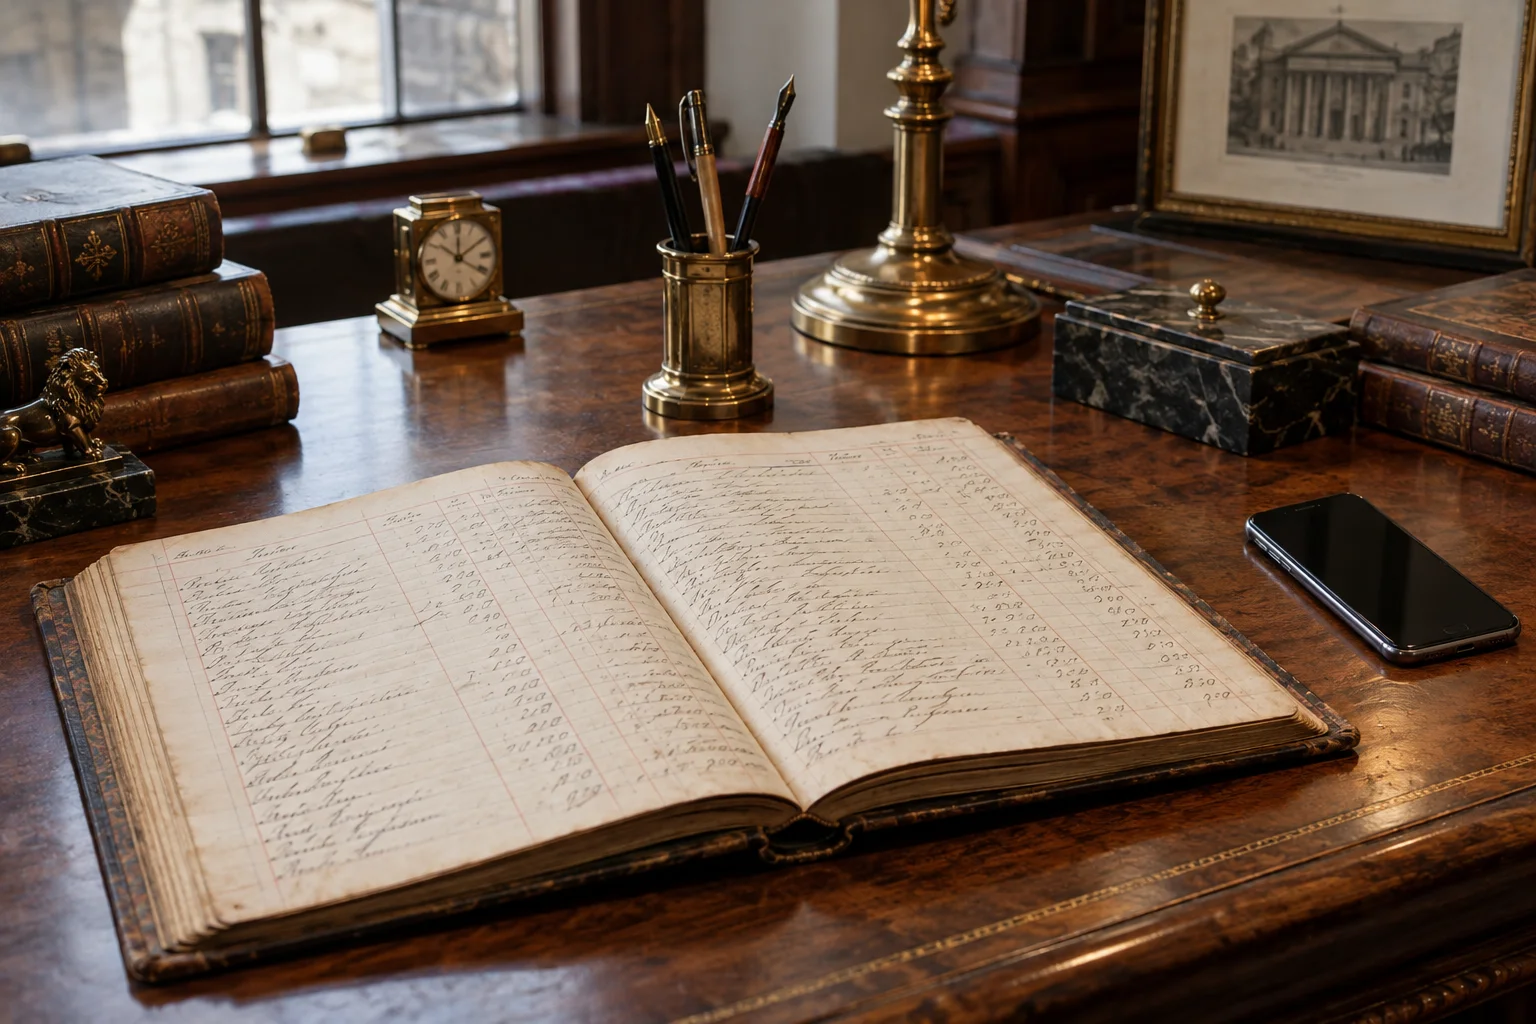
Frühe Kontenbücher machten Zahlungen ohne Münztransport möglich
Kaufleute im mittelalterlichen Italien hielten Guthaben und Schulden ihrer Kunden schriftlich fest. Eine Zahlung konnte dadurch über Umbuchungen zwischen den geführten Positionen abgewickelt werden. Der physische Transport von Münzen war nicht für jeden einzelnen Vorgang nötig.
Dieses Prinzip erklärt einen wesentlichen Vorläufer des heutigen Buchgeldverkehrs. Es wäre jedoch ungenau, einen damaligen Konteneintrag bereits mit dem vollständigen modernen Privatgirovertrag gleichzusetzen. Heutige Rechte, technische Standards und Massennutzung entstanden in weiteren Schritten.
Die Frage nach dem ersten Girokonto braucht deshalb eine klare Bedeutung. Eine frühe kaufmännische Abrechnung, eine institutionelle Bankverbindung und das verbreitete persönliche Gehaltskonto sind unterschiedliche historische Ebenen.
Das private Alltagskonto entstand nicht gleichzeitig für alle
Bankverbindungen waren lange nicht für sämtliche Haushalte selbstverständlich. Die Bundesbank beschreibt, dass in der Bundesrepublik noch bis Ende der 1950er Jahre Löhne überwiegend in bar über Lohntüten ausgezahlt wurden. Viele Menschen hatten damals keine gewöhnliche Überweisungsverbindung.
Mit dem Ausbau bargeldloser Einkommenszahlungen änderte sich die alltägliche Bedeutung des Bankkontos. Aus dem Zugang für besondere wirtschaftliche Vorgänge wurde zunehmend eine Grundlage für Gehalt, regelmäßige Verpflichtungen und persönliche Geldverwaltung.
Daraus lässt sich kein einzelner bundesweiter Umstellungstag ableiten. Arbeitgeber, Haushalte und Bankinfrastruktur entwickelten sich schrittweise. Ein pauschales Erfindungsjahr würde diesen Übergang unnötig verkürzen.
Buchgeld und Bargeld blieben verschiedene Formen derselben Zahlungsplanung
Mit einem Kontoguthaben kann Geld ohne Bargeldübergabe übertragen werden. Bei einer Auszahlung wird daraus verfügbares Bargeld; eine Einzahlung wandelt Bargeld wieder in Kontoguthaben um. Dieser Formwechsel ist von der Frage zu trennen, wann ein konkretes Kontomodell angeboten wurde.
Für Haushalte konnten dadurch unterschiedliche Zahlungen gebündelt und nachvollziehbar dokumentiert werden. Der eigene Kontostand und die Aufzeichnung der Bewegungen gewannen an Bedeutung. Die Kontoführung blieb aber nicht bloß eine Ablage für Lohnzahlungen.
Überweisungen und andere Verfahren entwickelten sich organisatorisch und technisch weiter. Der Kern einer nachvollziehbaren Übertragung zwischen Verbindungen blieb dabei erhalten.
| Entwicklungsebene | Worum es historisch geht |
|---|---|
| Frühe Kontenbücher | Guthaben und Schulden schriftlich übertragen |
| Privates Alltagskonto | Regelmäßige persönliche Zahlungsbewegungen bündeln |
| Standardisierter Euroverkehr | Grenzüberschreitende Zahlungen vereinheitlichen |
| Digitale Bedienung | Aufträge über neue technische Zugänge erteilen |
| Mobile Karte | Bestehende Zahlungsinstrumente anders verwenden |
Einheitliche Standards erleichterten später den europäischen Zahlungsverkehr
Die weitere Entwicklung betraf nicht allein Geschwindigkeit, sondern auch gemeinsame Verfahren. Für Überweisungen im europäischen Zahlungsraum wurden standardisierte Kennungen und Abläufe wichtig. Die IBAN dient dabei der Zuordnung der Bankverbindung.
Die Bundesbank nennt in ihrem historischen Zeitstrahl Januar 2008 als Beginn der europaweiten Überweisung mit IBAN und BIC im entsprechenden Verfahren. Das ist ein Schritt der Standardisierung und nicht das Geburtsdatum des Girokontos selbst.
Ein Eurokonto kann dadurch in einem größeren Zahlungsraum verwendet werden. Die Zulässigkeit einer Kontoeröffnung bei einer konkreten Bank bleibt dennoch eine eigene vertragliche Frage.
Die App verändert den Zugang, nicht automatisch die Art des Guthabens
Heute können Bankaufträge über ein Smartphone freigegeben und Kontobewegungen unmittelbar angezeigt werden. Diese Bedienung unterscheidet sich stark vom Papierauftrag. Trotzdem handelt es sich gewöhnlich weiterhin um Zahlungen mit Buchgeld auf einer Bankverbindung.
Auch eine Karte im mobilen Gerät wird nach dem zugrunde liegenden Produkt beurteilt. Eine neue Oberfläche schafft nicht automatisch eine andere Kontoinhaberschaft oder einen zusätzlichen gesetzlichen Schutzrahmen.
Wer historische und technische Entwicklung trennt, kann moderne Angebote klarer lesen. Das Girokonto ist ein gewachsenes Vertrags- und Zahlungssystem, dessen Zugang und Leistungen sich weiter verändern.
Neue Begriffe werden daher zunächst dem Vertrag und dem tatsächlich verwendeten Zahlungsweg zugeordnet.
Häufige Fragen: Seit wann gibt es das Girokonto? Vom Kontenbuch zum digitalen Zahlungsalltag
Gibt es ein einziges Jahr für die Erfindung jedes heutigen Girokontomerkmals?
Frühe Umbuchung, private Verbreitung und moderne Standards entwickelten sich in unterschiedlichen Phasen.
Hatten alle deutschen Haushalte schon lange vor 1950 ein Gehaltskonto?
Barauszahlung in Lohntüten war noch wesentlich später verbreitet.
Ist 2008 das allgemeine Erfindungsjahr des Girokontos?
Der Zeitpunkt betrifft einen Schritt des standardisierten europäischen Zahlungsverkehrs.
Entsteht durch Smartphone-Banking eine völlig neue Geldform?
Gewöhnliche mobile Bankaufträge greifen weiterhin auf das zugrunde liegende Kontoguthaben zu.